Domain packungsgröße.de kaufen?
Wir ziehen mit dem Projekt
packungsgröße.de um.
Sind Sie am Kauf der Domain
packungsgröße.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain packungsgröße.de kaufen?
Ist Umfang und Volumen das gleiche?
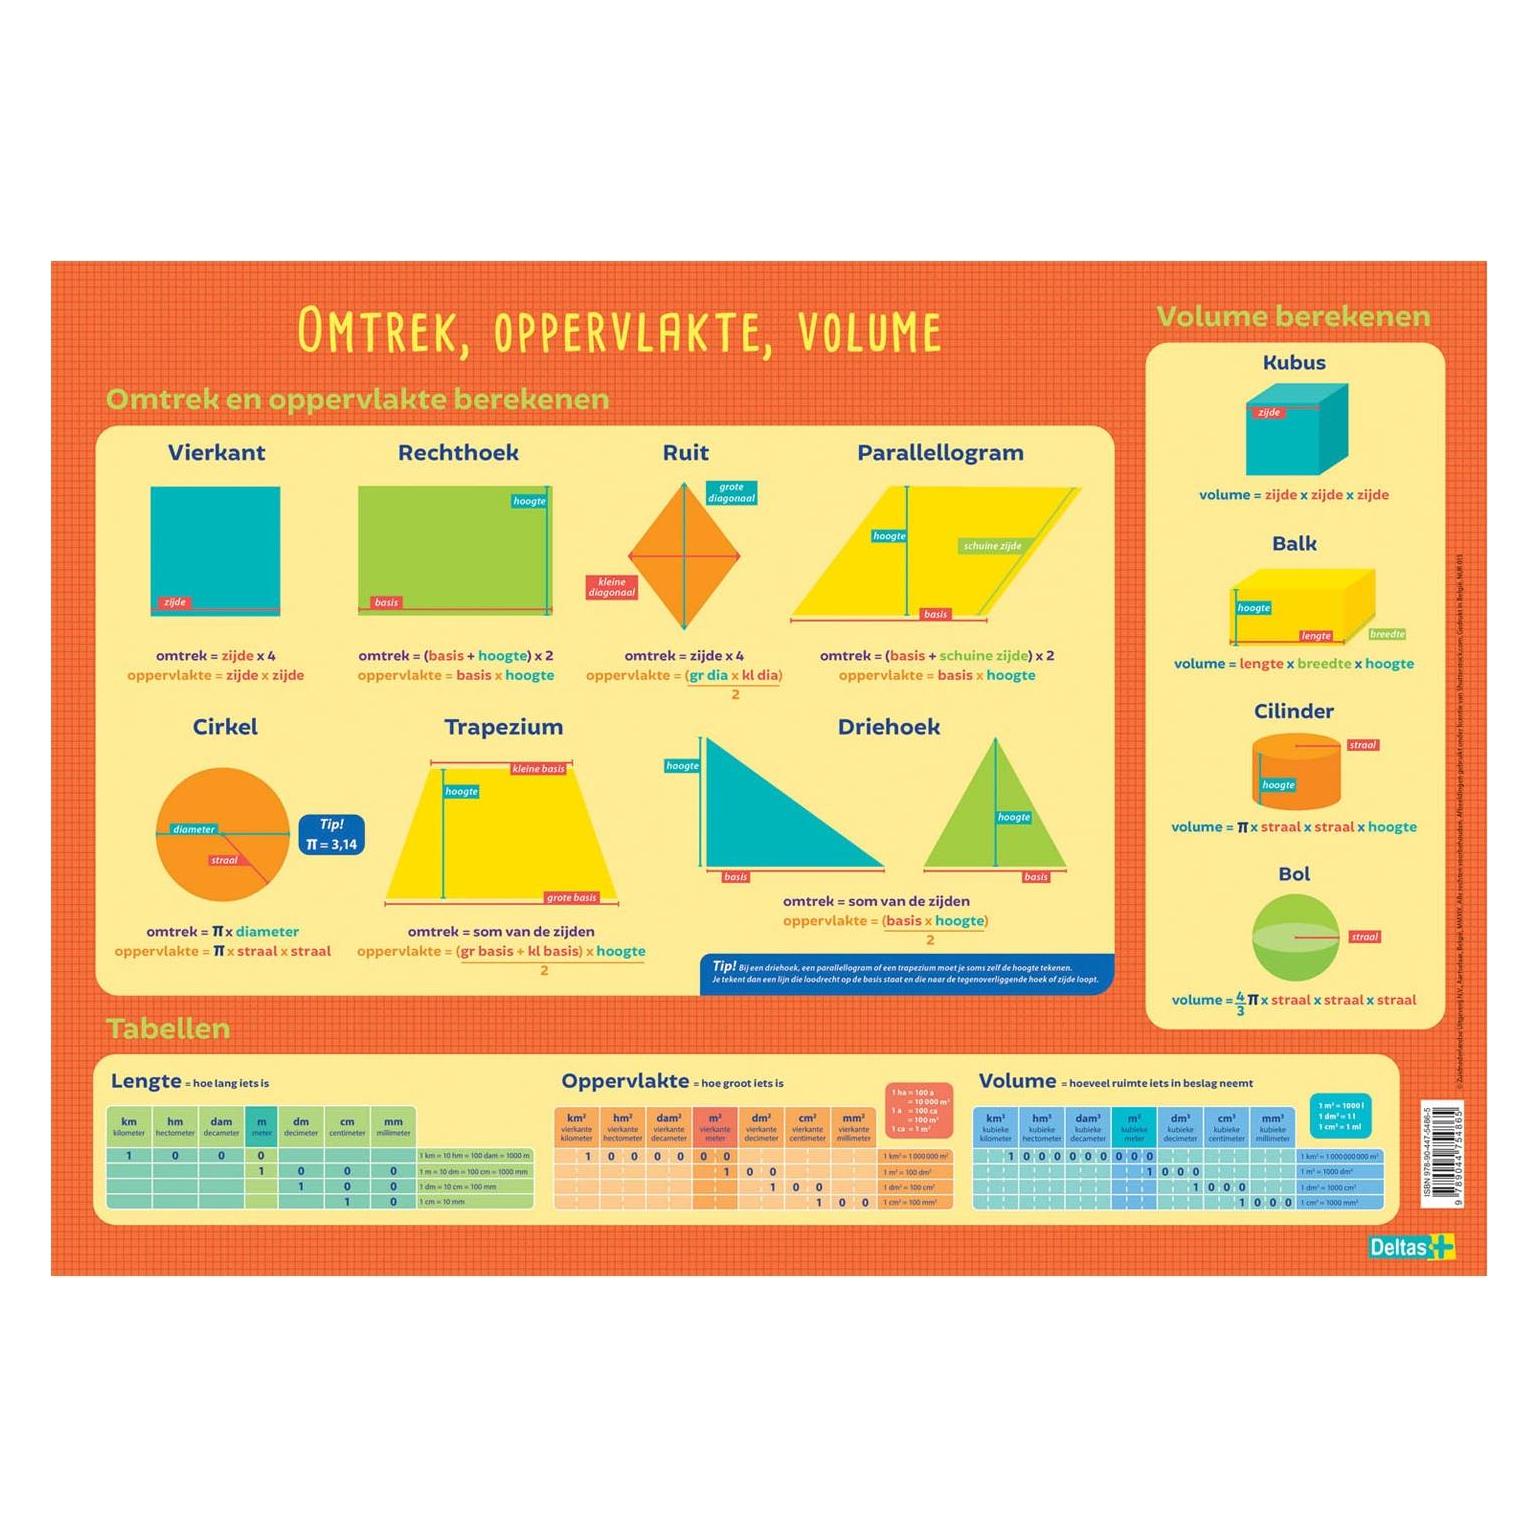
Ist Umfang und Volumen das gleiche? Nein, Umfang und Volumen sind zwei unterschiedliche mathematische Konzepte. Der Umfang bezieht sich auf die Länge der Grenze eines Objekts, während das Volumen den dreidimensionalen Raum misst, den ein Objekt einnimmt. Zum Beispiel hat ein Rechteck einen Umfang, der die Summe der Längen seiner vier Seiten ist, während sein Volumen das Produkt seiner Länge, Breite und Höhe ist. In einfachen Worten, der Umfang ist die "Linie" um ein Objekt herum, während das Volumen der "Raum" innerhalb des Objekts ist. **
Was ist der Unterschied zwischen Umfang und Volumen?
Der Umfang bezieht sich auf die Länge der äußeren Grenze eines Objekts, während das Volumen das Maß für den Raum ist, den ein Objekt einnimmt. Der Umfang wird normalerweise in linearen Einheiten wie Zentimetern oder Metern gemessen, während das Volumen in kubischen Einheiten wie Kubikzentimetern oder Kubikmetern gemessen wird. Der Umfang ist eine zweidimensionale Größe, während das Volumen eine dreidimensionale Größe ist. **
Ähnliche Suchbegriffe für Kreditgenossenschaften
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
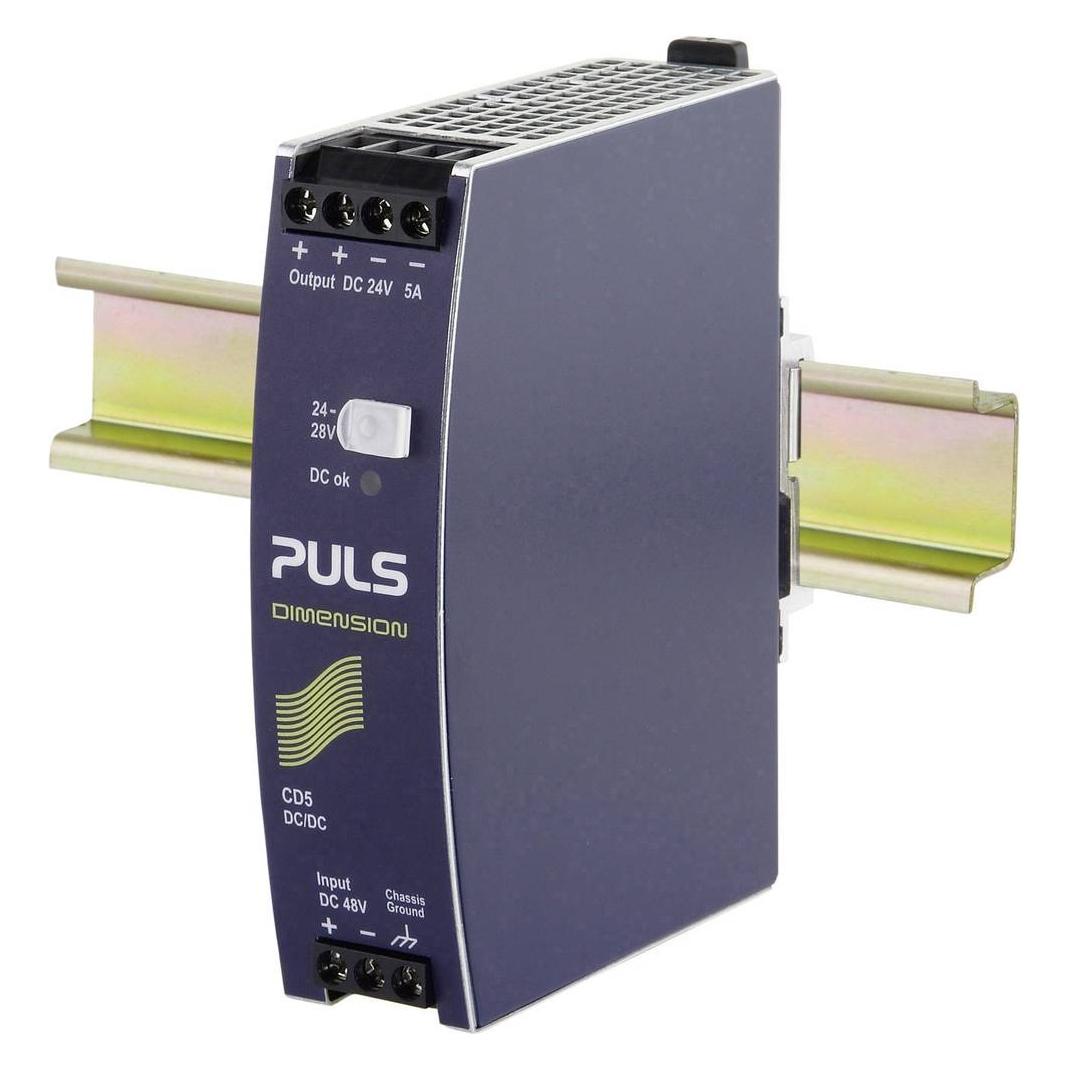
Aqualung Dimension WingjacketDas AquaLung Dimension Wingjacket richtet sich an Taucher, die eine stabile Wasserlage, hohen Tragekomfort und eine aufgeräumte Ausrüstungskonfiguration schätzen. Als Wingjacket wurde es darauf ausgelegt, die Tarierung unter Wasser zu unterstützen und gleichzeitig die Bewegungsfreiheit zu erhalten. Besonders bei längeren Tauchgängen macht sich bemerkbar, wenn ein Jacket weder einengt noch an der Oberfläche unangenehm nach oben rutscht. Mit seinem Wrapture Harness System, dem integrierten Sure Lock II Bleisystem und der stromlinienorientierten Konstruktion spricht das Dimension Taucher an, die Wert auf Komfort und eine saubere Trimmlage legen. Gleichzeitig sorgen zahlreiche Befestigungs- und Staumöglichkeiten dafür, dass wichtige Ausrüstung sicher und gut erreichbar verstaut werden kann. Eigenschaften und Vorteile Ein modernes Wingjacket sollte nicht nur Auftrieb erzeugen, sondern den Tau...569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duni Einwegserviette, Zellstoff, 2-lagig, 33 x 33 cm, weiß (Packungsgröße: 300 Stück)Ideal, um den Tisch zu dekorieren und die Speisen bei Partys, geschäftlichen Anlässen, Aperitifs, Buffets, Catering und im Pausenraum des Büros zu begleiten. Sie werden aus einer Mischung von Frischfasern aus verantwortungsvoller Forstwirtschaft...20,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
MICROMED Zahnreinigungsfolie Packungsgröße sBESCHREIBUNG: Ein Durchbruch in der Mund- und Zahnhygiene für Haustiere. Hightech-Hygiene für die Zähne von Haustieren. Mikrofasern mit Silberionen. Die BioActive Toothbrush enthält 12.000 Mal mehr Fasern als jede andere Zahnbürste. Während eine gewöhnliche Zahnbürste kaum mit dem Zahnstein in Berührung kommt, durchdringt die speziell entwickelte Faser die gesamte Zahnsteinschicht, die Plaque, und tötet alle Bakterien ab. Zahnpasta oder andere chemische Zusätze sind jetzt völlig überflüssig, und Sie können die Hygiene Ihres Haustieres unterstützen, indem Sie seine Zähne putzen und sein Zahnfleisch massieren. Durch eine sanfte Massage wird das Zahnfleisch stimuliert und gestärkt. Die Oberfläche der Zähne wird glatter und die Zähne werden glänzend und natürlich weiß. Die Mikrofaser mit Silberionen reinigt die Zähne von Ablagerungen und verhindert die Neubildung von Zahnstein. ANWENDUNG: Das Produkt auf den Zeigefinger und die Schlaufe auf den Mittelfinger legen. Nach der Anwendung gründlich mit Wasser abspülen. Bei täglicher Anwendung sollte das Produkt nach 4-6 Wochen ausgetauscht werden - Antibakterielle Wirkung durch Silberionen - Reinigt Zähne und Zunge - Massiert das Zahnfleisch - Beugt Zahnsteinbildung vor - Verbessert die Durchblutung während der Behandlung Einfache Anwendung Öko-Tex 100 Standard Ausgezeichnete Alternative zu chemischen Zusätzen Von Tierärzten empfohlen10,20 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Aqualung Dimension WingjacketDas AquaLung Dimension Wingjacket richtet sich an Taucher, die eine stabile Wasserlage, hohen Tragekomfort und eine aufgeräumte Ausrüstungskonfiguration schätzen. Als Wingjacket wurde es darauf ausgelegt, die Tarierung unter Wasser zu unterstützen und gleichzeitig die Bewegungsfreiheit zu erhalten. Besonders bei längeren Tauchgängen macht sich bemerkbar, wenn ein Jacket weder einengt noch an der Oberfläche unangenehm nach oben rutscht. Mit seinem Wrapture Harness System, dem integrierten Sure Lock II Bleisystem und der stromlinienorientierten Konstruktion spricht das Dimension Taucher an, die Wert auf Komfort und eine saubere Trimmlage legen. Gleichzeitig sorgen zahlreiche Befestigungs- und Staumöglichkeiten dafür, dass wichtige Ausrüstung sicher und gut erreichbar verstaut werden kann. Eigenschaften und Vorteile Ein modernes Wingjacket sollte nicht nur Auftrieb erzeugen, sondern den Tau...569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umfang und Volumen das gleiche?
Ist Umfang und Volumen das gleiche? Nein, Umfang und Volumen sind zwei unterschiedliche mathematische Konzepte. Der Umfang bezieht sich auf die Länge der Grenze eines Objekts, während das Volumen den dreidimensionalen Raum misst, den ein Objekt einnimmt. Zum Beispiel hat ein Rechteck einen Umfang, der die Summe der Längen seiner vier Seiten ist, während sein Volumen das Produkt seiner Länge, Breite und Höhe ist. In einfachen Worten, der Umfang ist die "Linie" um ein Objekt herum, während das Volumen der "Raum" innerhalb des Objekts ist. **
-
Was ist der Unterschied zwischen Umfang und Volumen?
Der Umfang bezieht sich auf die Länge der äußeren Grenze eines Objekts, während das Volumen das Maß für den Raum ist, den ein Objekt einnimmt. Der Umfang wird normalerweise in linearen Einheiten wie Zentimetern oder Metern gemessen, während das Volumen in kubischen Einheiten wie Kubikzentimetern oder Kubikmetern gemessen wird. Der Umfang ist eine zweidimensionale Größe, während das Volumen eine dreidimensionale Größe ist. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
Ähnliche Suchbegriffe für Kreditgenossenschaften
-
Duni Einwegserviette, Zellstoff, 2-lagig, 33 x 33 cm, weiß (Packungsgröße: 300 Stück)Ideal, um den Tisch zu dekorieren und die Speisen bei Partys, geschäftlichen Anlässen, Aperitifs, Buffets, Catering und im Pausenraum des Büros zu begleiten. Sie werden aus einer Mischung von Frischfasern aus verantwortungsvoller Forstwirtschaft...20,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stassi, Fabio: Das Ausmaß von LiebeDas Ausmaß von Liebe , Detektivroman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202506, Autoren: Stassi, Fabio, Übersetzung: Kopetzki, Annette, Seitenzahl/Blattzahl: 168, Abbildungen: farbig gezeichnete/gemalte Postkarten aus dem 19. Jahrhundert jeweils mit Rückseite: Text des Senders, Themenüberschrift: FICTION / Magical Realism, Keyword: Archiv unserer Erinnerungen; Bibliotherapeut Vince Corso; Cote Azur; Detektivroman; Frauensolidarität; Identitätssuche; Macht des Zufalls; Vatersuche; Zuspätkommen in der LIebe, Fachschema: Italien~Italien / Roman, Erzählung~Europa~Berg / Gebirge~Gebirge~Italienisch, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Moderne und zeitgenössische Belletristik: allgemein und literarisch, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 123, Höhe: 13, Gewicht: 242, Produktform: Kartoniert, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.